Интуитивный интерфейс
Современный дизайн и продуманная навигация. Все нужные функции под рукой. Работайте без обучения.
Аукционы, конкурсы и публичные предложения на одной площадке. Понятный интерфейс, автоматизация документооборота и полное соответствие 127-ФЗ.
Мы убрали лишнее и оставили инструменты, которые экономят время организаторам и участникам
Современный дизайн и продуманная навигация. Все нужные функции под рукой. Работайте без обучения.
Автоматическая генерация документов, протоколов и уведомлений. Существенная экономия времени.
Полнофункциональная работа на компьютере, планшете и смартфоне. Участвуйте в торгах из любой точки.
Современное шифрование информации. Безопасное хранение документов. Защита от несанкционированного доступа.
100% соответствие требованиям законодательства. Юридически чистые торги. Актуальная нормативная база.
Регистрация за 5 минут. Простая загрузка документов. Понятные инструкции на каждом шаге.
Все необходимые инструменты в одной платформе
Арбитражные и конкурсные управляющие
Физические и юридические лица
5 активных лотов
Процесс максимально упрощён для вашего удобства
Заполните простую форму регистрации. Потребуется только email и базовая информация о вас или компании.
Найдите интересующее имущество в каталоге или разместите свои торги. Вся информация доступна онлайн.
Подайте заявку онлайн, внесите задаток и участвуйте в торгах. Получите результаты сразу после завершения.
Присоединяйтесь к участникам торгов по всей России
Регистрация занимает несколько минут. Доступ к торгам по всей России сразу после подтверждения.
«Деловая Россия» предлагает запустить новый механизм добанкротной санации раньше намеченного срока: не 27 июля 2027 года, а уже с 1 января. Кроме того, объединение хочет снизить порог, начиная с которого компании смогут им воспользоваться. Речь о законе 253-ФЗ, который летом 2026 года перестроил институт банкротства. Большинство его норм заработает только с 27 июля 2027 года. Закон дает должникам больше способов оздоровиться, причем как до банкротства, так и во время процедуры. Главное нововведение — два вида санации: адресная внесудебная и комплексная судебная. Адресную можно оформить соглашением с одним или несколькими кредиторами. Комплексное соглашение утверждает суд, и оно обязательно для всех кредиторов, включая тех, кто был против. Но доступ к такой санации получат только крупные компании с активами от 1 млрд рублей по балансу. «Мы предлагаем ускорить вступление закона в силу и одновременно снизить планку: дать возможность реабилитации не только компаниям с активами от миллиарда, но и от 500 млн рублей и ниже. Смысл санации — вытащить компанию из трудной ситуации, а не уничтожить ее бизнес и ее руководителей», — объяснил председатель «Деловой России» Алексей Репик в интервью «Бизнес ФМ». Эти предложения не обсуждались публично на форуме объединения, их направят напрямую президенту. По словам Репика, нынешний порог отсекает многие компании из-за того, что закон ориентируется на балансовую стоимость активов. «Предприятие когда-то стоило дорого, но оборудование самортизировалось, и по бухгалтерской отчетности активы уже меньше миллиарда. Или у холдинга 15 заводов, но каждый оформлен как отдельное юрлицо с активами по 900 млн. Под закон такая компания тоже не попадает», — пояснил он.
С 1 сентября в России заработали поправки к закону о банкротстве. Логика процедуры меняется: теперь государство делает ставку не на распродажу имущества должника, а на попытку вернуть компанию к нормальной работе. Почему прежняя система не работала До сих пор российское банкротство было почти всегда ликвидационным. Такие процедуры, как финансовое оздоровление или внешнее управление, применялись меньше чем в одном проценте случаев. В итоге компании, у которых оставался шанс выправить положение, обычно теряли имущество еще до того, как успевали этот шанс использовать. Людей увольняли, поставки срывались, производственные цепочки рвались. Что меняется: досудебная санация Ключевое новшество реформы — институт досудебной санации. Должник и кредиторы теперь смогут договориться об условиях спасения бизнеса еще до того, как дело о банкротстве вообще началось. Речь идет об отсрочке платежей, частичном списании долга, пересмотре процентных ставок. Если этого окажется мало, но у компании сохранится шанс на восстановление, в дело вступит реструктуризация долгов. Должник получит возможность предложить кредиторам конкретный план выхода из кризиса. Новая должность: антикризисный управляющий Меняется и роль арбитражных управляющих. Для процедуры реструктуризации появится отдельная позиция антикризисного управляющего. Он будет следить за финансовым состоянием должника, контролировать платежи, вести реестр требований кредиторов и проверять, выполняется ли утвержденный план. Слабое место реформы: договориться кредиторам будет непросто У реформы есть и уязвимые места. Главная проблема — согласование позиций кредиторов. С одной стороны, есть риск, что решения будут принимать крупные игроки вроде банков, продавливая нужный им сценарий. С другой, когда кредиторов много и все они мелкие, возникает обратная беда: собрать кворум для любого решения оказывается почти невозможно. Отдельная головная боль — коллективные кредиторы, например держатели облигаций. Механизм принятия решений в таких группах слишком неповоротливый для быстрой реструктуризации. На эту проблему уже обращал внимание и Банк России в своем докладе для общественных консультаций: завышенные требования к большинству голосов мешают реабилитационным процедурам работать как задумано. Один из возможных выходов, который обсуждают эксперты, это снижение порога кворума при повторном созыве собраний владельцев облигаций. Суд против несогласных кредиторов Обсуждается и предложение на будущее: суд мог бы утверждать экономически обоснованный план реструктуризации, даже если часть кредиторов против него. Иначе добиться согласия всех сторон почти нереально. Главным вызовом реформы эксперты называют не юридические тонкости, а элементарное недоверие. Кредиторы годами привыкли не верить должникам, и изменить эту привычку одними поправками к закону нельзя. Практику придется нарабатывать постепенно, и вряд ли обойдется без ошибок на этом пути.
Новый механизм добанкротной санации должников может начать действовать с 1 января 2027 года, а не с 27 июля 2027 года, как планировалось изначально, соответствующий законопроект внесли в Госдуму сенаторы Николай Журавлев и Александр Шендерюк-Жидков. Законопроект (N1308850-8) размещен в электронной базе документов Госдумы. Предложенные поправки предусматривают изменение части 1 статьи 11 закона о масштабной реформе института банкротства (253-ФЗ), опубликованного 26 июля 2026 года. Упомянутая норма предусматривает, что по общему правилу закон вступает в силу через год, за исключением отдельно указанных положений. Этот закон расширяет спектр реабилитационных механизмов, применяемых как до начала процедуры банкротства, так и в ее рамках. В частности, вводится механизм адресной внесудебной и комплексной судебной санации. Адресная позволяет заключать соглашения о санации как с одним, так и с несколькими лицами, а комплексное соглашение о санации утверждается судом и может распространяться на всех кредиторов, в том числе и на не согласных с ним. Однако воспользоваться последней смогут исключительно крупные должники с балансовой стоимостью активов от 1 млрд рублей. Кроме того, закон ограничивает продолжительность деятельности компаний-банкротов в конкурсном производстве девятью месяцами, если нет специально оговоренных условий-исключений. В частности, основанием для продления деятельности может стать решение собрания кредиторов. В таком случае погашать расходы на обеспечение работы предприятия придется тем, кто голосовал за это - пропорционально размеру их требований, за исключением случаев, когда один или несколько кредиторов взяли на себя обязанность по внесению таких платежей. Упомянутые изменения в соответствии с действующей редакцией 253-ФЗ должны вступить в силу через год со дня его опубликования - 27 июля 2027 года. Необходимость ускорения вступления в силу новых правил санации авторы законопроекта объясняют ее "особой актуальностью и востребованностью". "Механизм санации направлен на усиление реабилитационной составляющей института банкротства. Это гибкий инструмент предупреждения банкротства, который создает условия для добровольной реструктуризации обязательств и восстановления финансового положения компаний, находящихся в трудной экономической ситуации", говорится в пояснительной записке к проекту. Ускорять вступление в силу иных новаций, предусмотренных 253-ФЗ, сенаторы не предлагают. Но принятие инициативы в предложенной редакции повлечет перенос сроков и для ряда иных новелл из 253-ФЗ, вступление в силу которых зависит от даты опубликования этого закона. В частности, по действующей версии 253-ФЗ правительство РФ в течение 60 дней с даты вступления в силу закона должно определить орган, отвечающий за государственную регистрацию арбитражных управляющих. И этому органу отводится год на разработку программно-аппаратного комплекса регистра арбитражных управляющих.
Темпы прироста потребительского портфеля микрофинансовых организаций (МФО) в первом квартале замедлились до 3,6% с 11,5% в I квартале 2025 г., говорится в обзоре финансовой стабильности ЦБ РФ. Такая динамика может быть связана с влиянием на МФО новых требований, в том числе в части использования официальной информации о доходе заемщика при расчете показателя долговой нагрузки (ПДН) и биометрии из Единой биометрической системы (ЕБС) при заключении договора потребительского займа онлайн, отмечает регулятор. Показатель стоимости риска МФО за I квартал снизился на 0,9 процентного пункта (п.п.), до 29,7%. Несмотря на замедление темпов прироста задолженности МФО, их доля в совокупном портфеле потребкредитов и займов продолжила расти и увеличилась на 0,4 п.п. за полгода, до 5% на конец марта. Основными драйверами наблюдаемого в последние два года роста являются организации, входящие в группы бигтехов и связанные с банками, которые активно наращивали свою деятельность. На такие МФО приходится 40,1% от портфеля потребительских микрозаймов на конец первого квартала. Доля выданных микрофинансовыми организацими займов со значением показателя долговой нагрузки (ПДН) выше 50% в I квартале практически не изменилась и составила 13%. Доля займов под залог автомобиля в общем объеме выдач МФО снизилась на 2,1 п.п. за квартал и на конец марта составила 0,5%. На займы с обеспечением в виде залога автотранспортного средства с ПДН выше 50% пришлось 17% выдач. ЦБ считает возможным дальнейшее охлаждение рынка потребительского микрофинансирования в связи с мерами по реформе рынка МФО, направленными на ограничение закредитованности граждан, а также поэтапным переходом к использованию кредиторами при расчете ПДН только официальных актуальных сведений.
 Недвижимость
Начальная цена
230 000 ₽
До окончания приёма заявок: 11 дней 15 часов
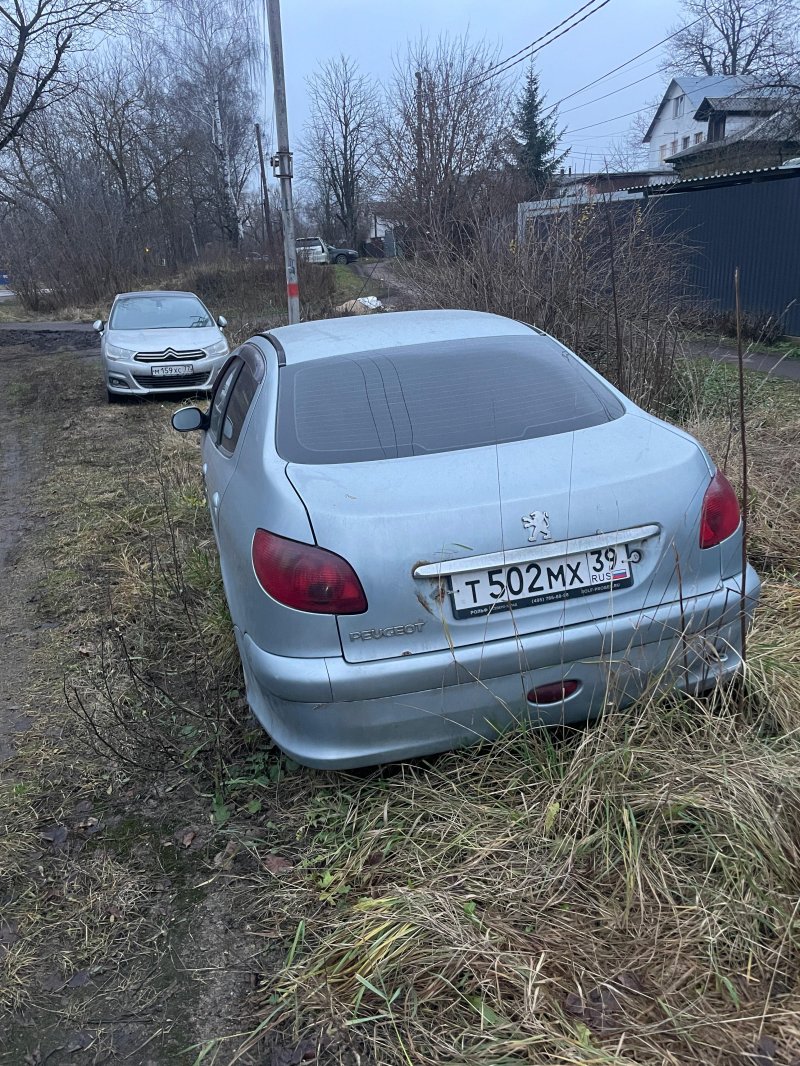 Автотранспорт
Начальная цена
119 700 ₽
До окончания приёма заявок: 11 дней 15 часов
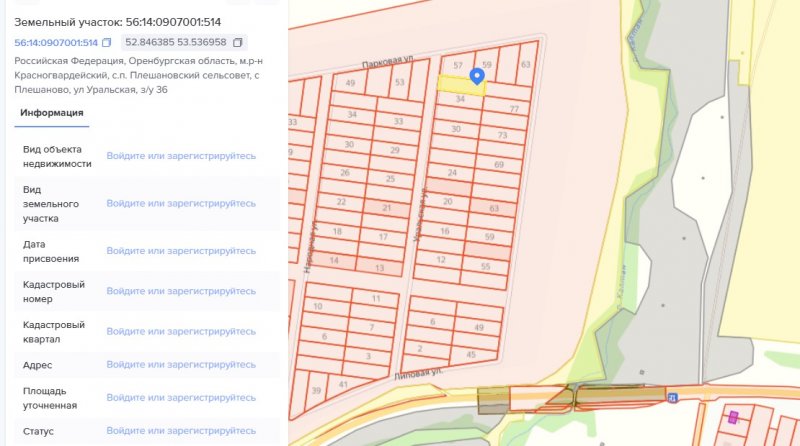 Земля
Начальная цена
100 000 ₽
До окончания приёма заявок: 11 дней 15 часов